


L’Académie des technologies appelle à lancer deux à trois usines photovoltaïques en France, au prix d’un surcoût de 15% sur les installations

L’Académie des technologies a rendu public le 15 septembre un rapport de 109 pages, « Conditions de succès d’une filière industrielle photovoltaïque en Europe », rédigé sous la direction de Gérard Creuzet et Daniel Lincot et adopté par ses académiciens en juillet. Sa conclusion tient en deux chiffres : des modules fabriqués en Europe coûteraient 30 à 40% de plus qu’en Chine, soit 10 à 15% sur le coût d’une installation, un surcoût que l’Académie juge acceptable au regard de la souveraineté et de l’emploi, et que les États-Unis, l’Inde et la Turquie ont accepté quand l’Europe s’en tenait au seul critère du prix. Elle recommande d’engager rapidement deux à trois projets industriels structurants en France.
Le rapport part d’un constat sans nuance : l’Europe importe plus de 90% de ses modules et de ses cellules, et la Chine maîtrise toute la chaîne, du silicium au module. Les capacités européennes se limitent à quelques gigawatts en cellules et à une dizaine en modules, dans des usines pour la plupart inférieures à 1 GW, donc en dessous des standards de rentabilité, à l’exception de celle de 3Sun, la filiale d’Enel à Catane, 3 GW en hétérojonction sur une technologie transférée par le CEA-INES en 2018. La fermeture des usines de Meyer Burger en Allemagne a encore creusé l’écart. Le marché, lui, est là : 60 à 70 GW installés chaque année en Europe, et 900 à 1400 GW attendus en 2050 selon les scénarios de référence.
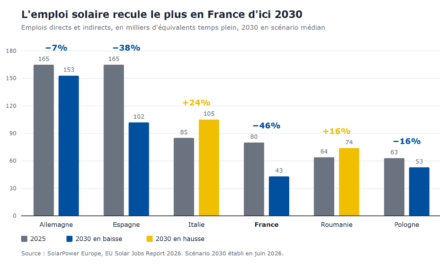
La France cumule un aval dynamique et un amont presque inexistant. La filière y employait environ 45 000 personnes en 2024 pour 7 milliards d’euros de chiffre d’affaires, avec un parc de 30 GW et plus de 20 GW en file d’attente, mais la fabrication de cellules et de modules rassemble moins de dix entreprises pour environ 900 MW par an, Voltec Solar (500 MW), Reden (200 MW), Heliup (100 MW), Dualsun et S’Tile pour les principales. Le décompte, arrêté avant l’été, inclut encore l’usine de Reden à Roquefort, dont la fermeture a été annoncée en juillet. Le rapport rappelle que la France, avec Photowatt dès 1979, a été supplantée par l’Allemagne au début des années 2000 avant de l’être par la Chine, le moratoire de 2011 et les changements de règles ayant amplifié le mouvement.
Un surcoût de 8 à 10 centimes par watt, que d’autres régions ont accepté
Le cœur du rapport est l’évaluation du déficit de compétitivité, à partir de trois études que l’Académie juge convergentes. EDF Lab limite à 40% l’écart de coût des modules européens avec un fort soutien public, soit 15% sur une centrale installée et 10% sur une installation résidentielle ; le projet allemand Libertas, coordonné par RCT Solutions, chiffre le surcoût allemand à 4,4 centimes d’euro par watt sur le module ; et l’étude du Fraunhofer ISE pour SolarPower Europe établit qu’un module chinois coûte environ 40% de moins qu’un module européen et près de 50% de moins qu’un module américain. Le prix de la « résilience » se situe donc autour de 8 à 10 centimes par watt, et renchérit l’électricité produite de 15% au plus, un ordre de grandeur que le rapport juge supportable et appelé à se réduire avec la montée en puissance des usines.
Les instruments européens peuvent protéger le marché dans cette limite, à condition d’être appliqués vite et sans contournement. Le Net Zero Industry Act (NZIA) n’est pas un « Buy European Act », rappelle l’Académie : il impose que 30% des projets soutenus s’approvisionnent hors de Chine, avec dérogation possible dès que l’impact sur les prix dépasse 15%, ce qui sera le cas tant que les capacités européennes manqueront. L’Industrial Accelerator Act (IAA), présenté le 4 mars et applicable progressivement à partir de 2029, va plus loin : l’onduleur et un composant principal de l’installation devront être d’origine européenne trois ans après son entrée en vigueur, la participation non européenne dans les usines sera plafonnée à 49%, avec 50% de main-d’œuvre et 50% d’intrants européens. Le rapport y voit de quoi « modifier drastiquement » les conditions d’une réindustrialisation, mais note que le calendrier de 2029 « ne permet pas de dérisquer les projets en cours », et pointe le risque d’exportations chinoises via des filiales installées hors de Chine.
Le marché français seul ne fait pas une gigafactory
La taille critique est européenne, insiste l’Académie : la PPE3 place le marché français entre 3 et 5 GW par an quand une usine compétitive doit produire au moins 5 GW, et l’objectif européen de 30 GW de capacité en 2030 suppose six à dix usines de 3 à 5 GW. Les acteurs auditionnés se répartissent en deux familles : des projets de 1 à 2 GW sur des marchés où le contenu local a une valeur, portés par Voltec Solar et Heliup, et des projets d’environ 5 GW visant aussi la cellule, portés par Carbon, HoloSolis, 3Sun et Das Solar. Tous ont retenu une approche incrémentale sur le silicium cristallin, en TOPCon, hétérojonction ou contacts arrière, avec des lignes conçues pour évoluer vers les tandems silicium-pérovskite. Le rapport, rédigé avant l’été, décrit le projet de Carbon à Fos-sur-Mer comme n’ayant « pas encore démarré », faute de financeurs ; l’entreprise y a renoncé le 19 mai. Il note pour HoloSolis, qui vise 5 GW en Moselle, comme pour Carbon, un rapprochement avec un acteur chinois, Trina Solar pour le premier et Longi pour le second, et une première étape ramenée à 500 MW de modules. Le projet de Das Solar dans l’Est de la France « semble en stand-by ». Voltec Solar, de son côté, mise sur un tandem associant du silicium de récupération et une couche pérovskite développée à l’IPVF, une stratégie « originale » mais peut-être insuffisante à l’échelle des objectifs, juge le rapport.
Sur le pilotage, le constat est sévère. Le pacte solaire annoncé en avril 2024, qui visait d’ici 2030 de 3 à 5 GW sur le silicium, 5 à 10 GW de lingots et wafers, 5 à 10 GW de cellules, 3 à 5 GW de verre solaire et 3 GW d’onduleurs, « n’a guère été plus loin que le communiqué de presse qui l’a annoncé », et ni Enerplan ni le comité stratégique de filière n’ont publié de plan de réindustrialisation comparable aux travaux allemands. L’Académie suggère un délégué interministériel, la mobilisation d’EDF, Engie et TotalEnergies dès lors qu’ils auront une obligation de contenu européen, un soutien public de cinq à dix ans combinant aide à l’investissement, à l’exploitation et à la production, et l’appui des lignes pilotes du CEA-INES et de l’IPVF. Elle recommande de coopérer avec les acteurs chinois « sachants », « et non contre eux », dans le respect du contrôle des investissements prévu par l’IAA. Sa huitième et dernière recommandation : engager rapidement deux à trois projets industriels structurants en France, adossés à des partenariats technologiques maîtrisés et à des engagements de marché, parce que « ceux qui ne le feront pas rapidement ne le feront sans doute jamais ».
Consulter le rapport de l’Académie des technologies (PDF, 109 pages).
L’Académie des technologies réunit des académiciens issus de l’industrie, de la recherche et des services ; ses rapports sont approuvés et votés en assemblée générale. Le groupe de travail sur le photovoltaïque était coordonné par Gérard Creuzet, président de l’IPVF, et Daniel Lincot, ancien directeur scientifique de l’IPVF et président fondateur de SoyPV, avec Pierre-Jean Ribeyron (CEA-Liten) en expert invité.



LA SELECTION DES LECTEURS