
Le solaire portera les trois quarts des 4800 GW de renouvelables ajoutés dans le monde d’ici 2031

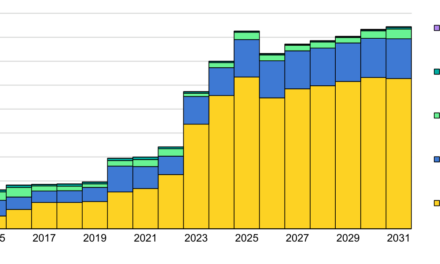
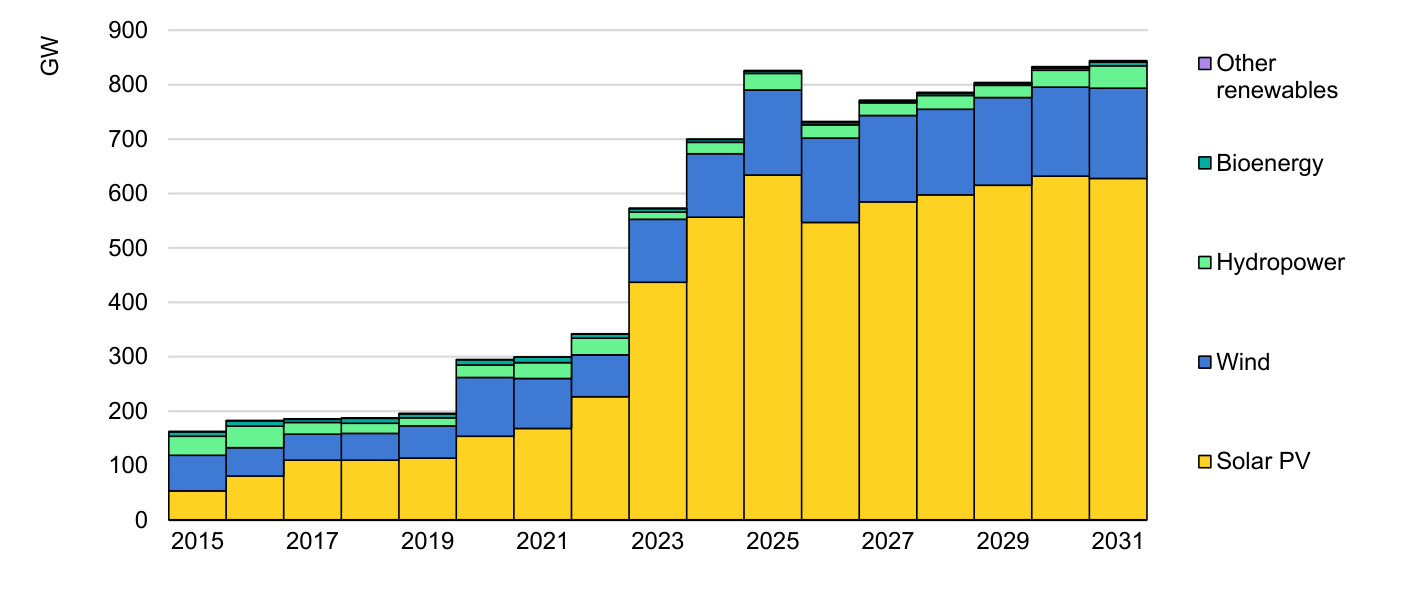
Dans son rapport annuel Renewables 2026, publié le 6 novembre, l’Agence internationale de l’énergie (AIE) prévoit près de 4800 GW de capacités renouvelables supplémentaires dans le monde entre 2026 et 2031, dont plus des trois quarts en photovoltaïque. Les ajouts annuels reculeraient pourtant de 11% cette année, ce qui mettrait fin à 21 années de records successifs.
Sur ces six années, l’agence attend 2075 GW de centrales solaires au sol et 1530 GW de solaire distribué (*). La croissance des renouvelables dépasserait de 57% celle de la période 2020-2025, et représenterait plus de 80% des capacités électriques ajoutées dans le monde.
Les renouvelables passeraient de 33% de la production mondiale d’électricité en 2025 à près de 45% en 2031. Le solaire, qui produit déjà plus que l’éolien, deviendrait en 2029 la première source d’électricité renouvelable de la planète, devant l’hydraulique.
« Auparavant, les préoccupations environnementales étaient la priorité politique derrière la croissance des renouvelables, dont la baisse des coûts en a fait une option compétitive sur de nombreux marchés, mais aujourd’hui, c’est principalement la sécurité énergétique qui porte leur expansion, à mesure que de plus en plus de pays cherchent à réduire leur exposition aux combustibles importés », déclare Fatih Birol, directeur exécutif de l’AIE. « Le nouveau chapitre de la croissance des renouvelables est véritablement mondial, leur déploiement s’étendant bien au-delà des grands marchés, dans tous les coins du monde. Elles deviennent ainsi un pilier essentiel du secteur électrique mondial. Aujourd’hui, elles représentent un tiers de la production mondiale d’électricité ; dans les cinq prochaines années, elles se rapprocheront de la moitié », ajoute-t-il.
La Chine ralentit, l’Inde devient le deuxième marché
Le recul de 2026 vient surtout de la Chine, qui assure 60% des installations solaires mondiales depuis 2023. Ses ajouts photovoltaïques ont baissé de près de 55% sur les neuf premiers mois de l’année, après le remplacement des tarifs fixes par des enchères en juin 2025. L’AIE abaisse donc de 5% sa prévision pour le pays, soit près de 116 GW de moins que l’an dernier.
La part de la Chine dans la croissance mondiale tomberait de plus de 60% en 2025 à 53% en moyenne sur la période. L’Inde devient le deuxième marché, avec une capacité renouvelable plus que doublée d’ici 2031. Pour la première fois, les pays émergents et en développement hors Chine ajouteraient autant de capacités que les économies avancées. Aux États-Unis, la prévision est relevée de près de 40%, principalement sur le solaire, que l’on installe vite pour répondre à la demande des centres de données.
La fabrication reste concentrée en Chine à chaque étape, du polysilicium au module, mais dans la douleur. Plus de 90% des grands fabricants chinois de photovoltaïque déclarent des pertes en 2026, et plus de 70 entreprises ont déposé le bilan ou ont été liquidées depuis 2024. L’Inde porterait sa part de la production mondiale de modules à 17% en cinq ans. Elle serait en 2031 le seul pays, avec la Chine, capable de fabriquer à grande échelle tous les maillons de la chaîne.
En Europe, les centrales au sol compensent le recul des toitures
L’Europe ajouterait plus de 615 GW sur la période, près de 40% de plus qu’en 2020-2025, à un rythme stable d’environ 100 à 105 GW par an. Le solaire en fournirait environ 70%. L’Allemagne pèse près de 30% de la croissance régionale, et le Royaume-Uni, l’Italie, la Turquie, l’Espagne, la France, la Pologne et les Pays-Bas en assurent ensemble près de la moitié.
L’AIE abaisse toutefois sa prévision européenne de 6%, surtout parce que le solaire distribué décroche de 14% par rapport à l’an dernier. Ses ajouts annuels passeraient de 45 GW, au pic de 2023, à moins de 30 GW en fin de période. L’agence décrit des marchés qui saturent, des soutiens qui reculent et des prix de détail retombés depuis la crise. Elle note que la flambée liée au conflit au Moyen-Orient n’a pas encore relancé les installations.
La France est citée parmi ces marchés. Elle a réduit la rémunération des petites installations et orienté son soutien vers l’autoconsommation, ce qui freine le déploiement du solaire distribué, selon le rapport. À l’inverse, les enchères françaises, italiennes, allemandes et polonaises tirent à la hausse la prévision pour les centrales au sol. L’Union européenne atteindrait son objectif de 592 GW de solaire en 2030, en courant alternatif, mais manquerait de plus de 30% celui de l’éolien.
L’intégration au réseau devient la contrainte principale. L’écrêtement de la production éolienne et solaire a atteint près de 200 TWh dans le monde en 2025 et pourrait dépasser 800 TWh en 2031. En Europe, les heures à prix négatifs se multiplient, en France comme en Pologne et en Lituanie. Les batteries suivent. Les capacités installées derrière le compteur dépasseraient 670 GWh en 2031, et plus d’un tiers des installations solaires résidentielles seraient alors équipées d’une batterie.
Consulter le rapport Renewables 2026 de l’AIE (en anglais).
* Solaire distribué : traduction de « distributed solar PV ». Le rapport désigne ainsi les installations résidentielles, commerciales, industrielles et hors réseau, c’est-à-dire pour l’essentiel le photovoltaïque en toiture, par opposition aux centrales au sol.


LA SELECTION DES LECTEURS