

L’Allemagne prépare la fin des tarifs d’achat garantis pour le solaire et l’éolien
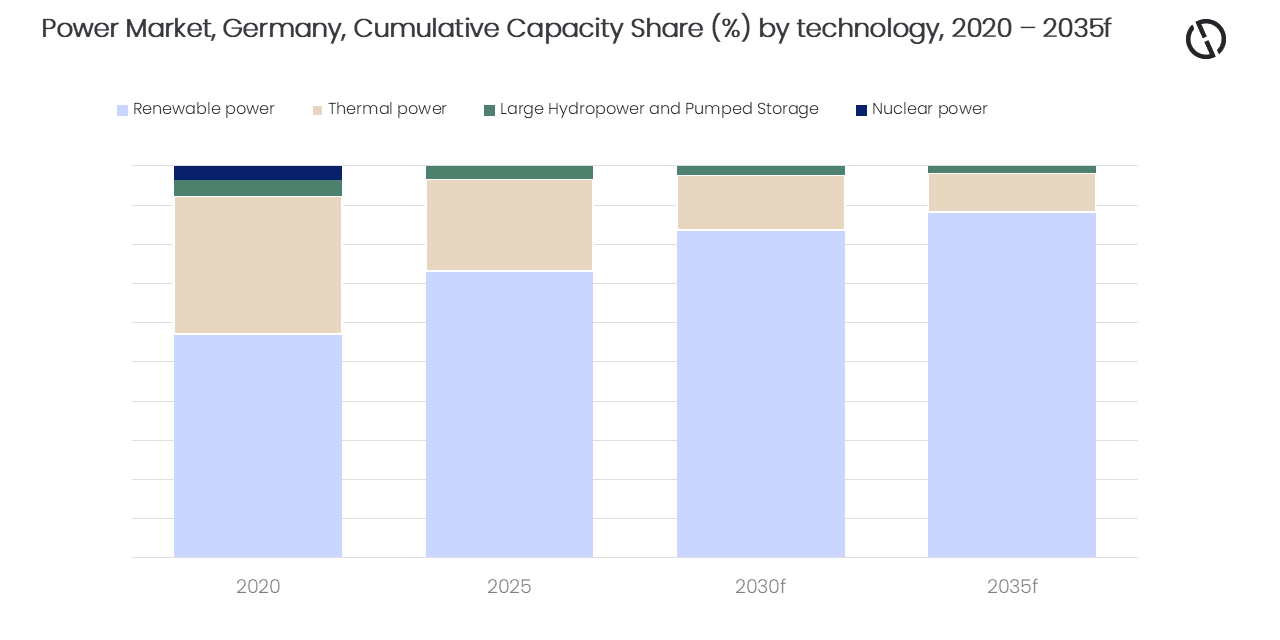
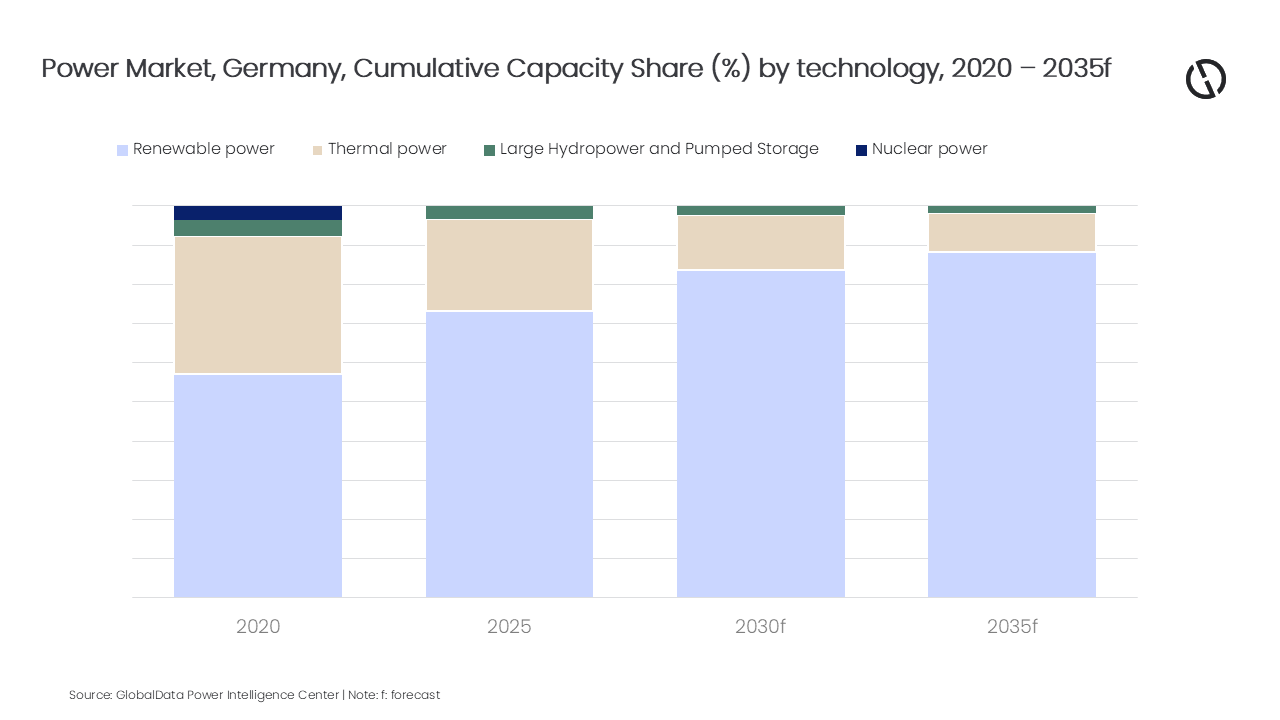
La réforme EEG-2027 et la création d’un marché de capacité vont remodeler le système électrique allemand, selon une analyse de GlobalData. Les tarifs d’achat fixes, socle du soutien aux renouvelables depuis vingt-cinq ans, laisseraient place aux enchères et à la vente directe, avec un régime transitoire pour les petites installations.
Le cabinet d’études britannique attend une part de renouvelables dans la capacité installée allemande passant d’environ 73% en 2025 à près de 88% en 2035, la production renouvelable approchant 80% sur la même période. L’éolien en mer, le photovoltaïque et l’éolien terrestre en seraient les principaux moteurs, la production thermique reculant et le gaz gagnant en importance comme moyen de flexibilité. La consommation électrique annuelle, estimée à environ 466 TWh en 2025, atteindrait plus de 576 TWh en 2035, sous l’effet de l’électrification des transports, de la chaleur et de l’industrie.
Le changement le plus structurant porte sur la rémunération. « Les nouveaux projets entreront généralement sur le marché par des enchères concurrentielles ou des accords de vente directe, les installations de plus petite taille bénéficiant d’un soutien transitoire ou de bonus pendant la bascule. Les projets de grande taille devront désormais optimiser leur production, leur localisation et leur profil d’exploitation, plutôt que de dépendre d’une compensation garantie », explique Attaurrahman Ojindaram Saibasan, analyste du secteur électrique chez GlobalData.
Les prix négatifs deviennent un paramètre de projet
L’analyste souligne que la disparition des mécanismes de soutien fixes reporte sur chaque projet des risques jusqu’ici absorbés. « Les prix négatifs de gros sont déjà une préoccupation lors des périodes de forte production éolienne ou solaire quand la demande est faible, et ils créent une volatilité des revenus. À mesure que les mécanismes de soutien fixes s’effacent, chaque projet doit intégrer ces risques, y compris l’exposition aux variations de prix, les limites d’accès au réseau et les retards d’exécution », ajoute-t-il. Les investisseurs examineraient de plus près les règles des enchères, la transparence des paiements de capacité et les délais d’autorisation.
Le marché de capacité, attendu pleinement opérationnel fin 2027, doit garantir la disponibilité de moyens pilotables. L’Allemagne, qui a arrêté son parc nucléaire en 2023 et prévoit une sortie du charbon en 2038, en dépend pour éviter les ruptures d’approvisionnement. Le cabinet rappelle les objectifs inscrits dans la loi allemande : au moins 80% d’électricité renouvelable en 2030 et la neutralité climatique en 2045.
Le réseau est présenté comme le point de tension principal. Les parcs éoliens de la mer du Nord et de la mer Baltique exigent des corridors à haute tension renforcés vers les zones industrielles du sud, et les retards de construction ou d’autorisation de ces liaisons font courir le risque d’un écrêtement de la production renouvelable. Cette réforme s’inscrit dans une série de révisions du cadre allemand, après le projet de limitation de l’injection des petites toitures présenté cet été.
GlobalData est une société britannique d’études et de données, cotée à Londres, qui publie des analyses sectorielles sur l’énergie et l’industrie. Ces projections sont tirées de son rapport « Germany Power Market Trends and Analysis by Capacity, Generation, Transmission, Distribution, Regulations, Key Players and Forecast to 2035 », une étude payante.




LA SELECTION DES LECTEURS