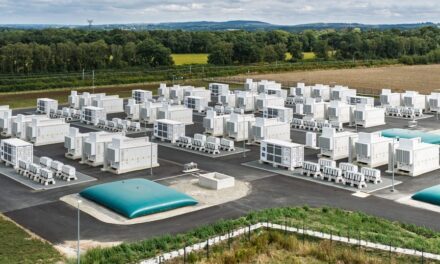
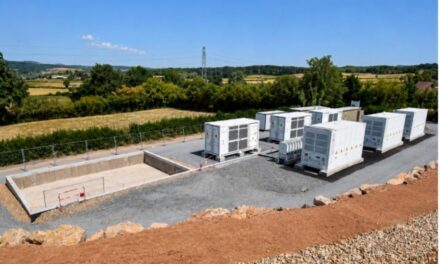



Le stockage de quatre heures est devenu moins cher que les centrales à gaz de pointe
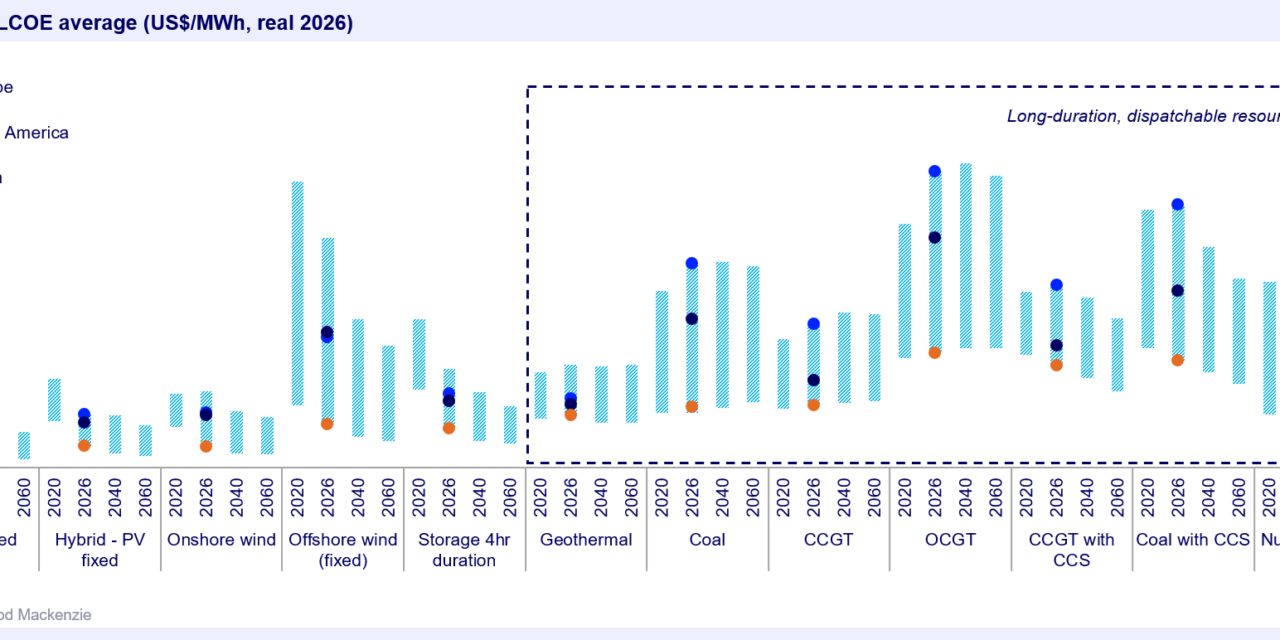
Dans ses rapports 2026 sur le coût moyen de production de l’électricité (LCOE), publiés le 8 octobre, le cabinet d’analyse écossais Wood Mackenzie constate que le stockage par batteries de quatre heures est désormais moins cher que les turbines à gaz à cycle ouvert des centrales de pointe. C’est le cas sur les 43 marchés où les deux technologies ont été modélisées. Le solaire sur trackers reste, lui, la technologie de production neuve la moins chère dans 43 des 48 marchés étudiés, l’éolien terrestre l’emportant dans les cinq autres.
Au Moyen-Orient et en Afrique, où le solaire au sol est déjà la source la moins chère, à 37 dollars par MWh, le coût du stockage de quatre heures, de 120 dollars par MWh en 2026, devrait encore baisser de 33% pour atteindre 80 dollars en 2035. Il y supplante déjà la turbine à gaz de pointe sur l’ensemble des marchés gaziers de la région. En Arabie saoudite et aux Émirats arabes unis, les deux marchés les plus compétitifs, le coût du solaire devrait passer sous les 20 dollars par MWh d’ici 2033.
La Chine reste la référence mondiale pour le stockage, avec un coût inférieur de plus de 55% à la moyenne du reste de l’Asie-Pacifique, établie à 134 dollars par MWh. Le cabinet y voit l’effet de l’intégration des chaînes d’approvisionnement et de la production à grande échelle, et attend une baisse de cette moyenne régionale à 92 dollars par MWh en 2036, sous la pression de l’offre chinoise.

« Ce basculement économique est net, et il s’accentue. Les pénuries de turbines à gaz et la volatilité croissante des combustibles font grimper les coûts des centrales de pointe, tandis que l’essor de la fabrication de batteries continue de faire baisser ceux du stockage », souligne Ahmed Jameel Abdullah, analyste principal chez Wood Mackenzie.
En Amérique du Nord, à l’inverse, le solaire subit à court terme les droits de douane, les mesures antidumping et antisubventions et les nouvelles restrictions à l’importation au titre de la section 232. Le prix des modules devrait y augmenter d’environ 5% par an jusqu’en 2030 pour les centrales au sol, en partie protégées par 168 GW de capacités déjà sécurisées, et de 6% en 2027 puis de 14% en 2028 pour les projets résidentiels et tertiaires. En Amérique latine, le solaire sur trackers reste la technologie la moins chère, et le coût de l’éolien terrestre devrait passer de 73 à 58 dollars par MWh d’ici 2030.
En Europe, la hausse du prix des modules renchérit le solaire en 2026
En Europe, le photovoltaïque conserve sa place de technologie de production la moins chère. Le coût des centrales à inclinaison fixe devrait baisser de 22% d’ici 2060, avec la baisse des coûts d’investissement et les progrès technologiques, et ce malgré une hausse de 14% des dépenses d’investissement en 2026, due au renchérissement des modules, souligne l’étude de Wood Mackenzie.
Le coût d’investissement d’une installation de stockage clés en main a progressé d’environ 2%, une première depuis trois ans. Les prix des cellules ont en effet rebondi d’environ 10% par rapport à leur point bas de 2025, portés par une demande plus forte et par la hausse du lithium. Wood Mackenzie prévoit une baisse de 12% d’ici 2031, puis un ralentissement. Le prix du lithium devrait en effet à peu près doubler en 2029, une fois la surcapacité résorbée et la demande devenue supérieure aux nouvelles capacités des mines et des raffineries.
L’Europe affiche par ailleurs les coûts de production fossile les plus élevés de toutes les régions étudiées, et le coût du carbone devrait y dépasser celui du combustible d’ici 2030. Les dépenses d’investissement de l’éolien terrestre y baissent de 2,5% par an en moyenne jusqu’à la fin de la décennie.
« Le basculement structurel que nous observons ne tient plus seulement à la compétitivité croissante des renouvelables. Le stockage et le solaire, ensemble, redéfinissent l’économie d’un système électrique. De l’Amérique latine à l’Asie-Pacifique, la combinaison d’un stockage dont les coûts baissent et de ressources renouvelables de premier ordre ferme la porte à de nouvelles capacités de pointe au gaz, tandis que les contrats renouvelables de long terme fixent de plus en plus le plafond, et non plus le plancher, des coûts de l’électricité », conclut Ahmed Jameel Abdullah.
Wood Mackenzie est un cabinet d’analyse et de données spécialisé dans l’énergie et les ressources naturelles. Il revendique plus de cinquante ans d’activité et emploie 2700 experts dans 30 pays.



LA SELECTION DES LECTEURS