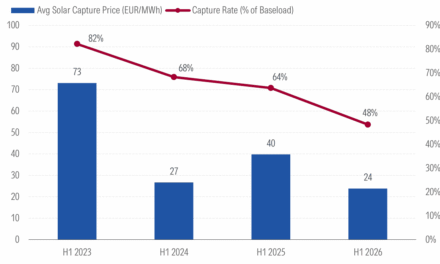



En Espagne, le solaire vend son électricité à moins de la moitié du prix moyen, contre 82% en 2023

Au premier semestre 2026, le solaire espagnol n’a obtenu en moyenne que 24 €/MWh pour sa production, soit 48% du prix moyen de l’électricité sur le marché, contre 73 €/MWh et environ 82% au premier semestre 2023. C’est le constat d’une analyse publiée le 19 octobre par l’agence de notation Morningstar DBRS, pour qui la flexibilité du système électrique pèsera désormais autant que la capacité installée.
La production solaire se concentre en milieu de journée. Quand la demande est faible et que le réseau manque de souplesse, elle pousse les prix de gros vers zéro, voire en dessous. En 2026, le nombre d’heures à prix négatifs a dépassé celui de toute l’année 2025 avant la fin du mois de juin, relève l’agence, qui constate la même évolution en Allemagne.
Les centrales les plus anciennes y sont exposées par leurs contrats. Beaucoup ont signé leurs contrats d’achat d’électricité (PPA) avant que les prix négatifs ne deviennent récurrents. Selon leurs clauses, le paiement peut être réduit ou suspendu quand le prix du marché passe sous zéro. Une production écrêtée à la demande du gestionnaire de réseau, Red Eléctrica, peut aussi rester sans revenu, même sous contrat. Parmi les parades, l’agence cite les prix plancher à zéro, le plafonnement du nombre d’heures négatives prises en compte, les contrats pour différence, l’indemnisation de l’écrêtement, l’arrêt de la production pendant les prix négatifs et l’ajout de batteries.
L’Espagne vise 81% d’électricité d’origine renouvelable en 2030, avec environ 160 GW de capacités renouvelables. Le photovoltaïque doit en fournir 76 GW, dont 19 GW en autoconsommation et environ 57 GW de centrales. Pour Morningstar DBRS, le pays ne manque pas de projets, le défi est désormais de rémunérer et de financer la flexibilité nécessaire pour les intégrer.
Un mécanisme de capacité de 9 milliards d’euros
Le mécanisme de capacité, validé par la Commission européenne le 29 mai 2026, pourrait être la pièce maîtresse du dispositif, estime l’agence. Il doit mobiliser environ 9 milliards d’euros sur dix ans. Red Eléctrica mettra aux enchères la capacité ferme dont le système a besoin, et les lauréats seront payés en euros par mégawatt et par an pour la tenir disponible aux heures de tension, tout en gardant leurs revenus de marché. Centrales à gaz, batteries, stations de pompage et effacement de consommation pourront concourir.
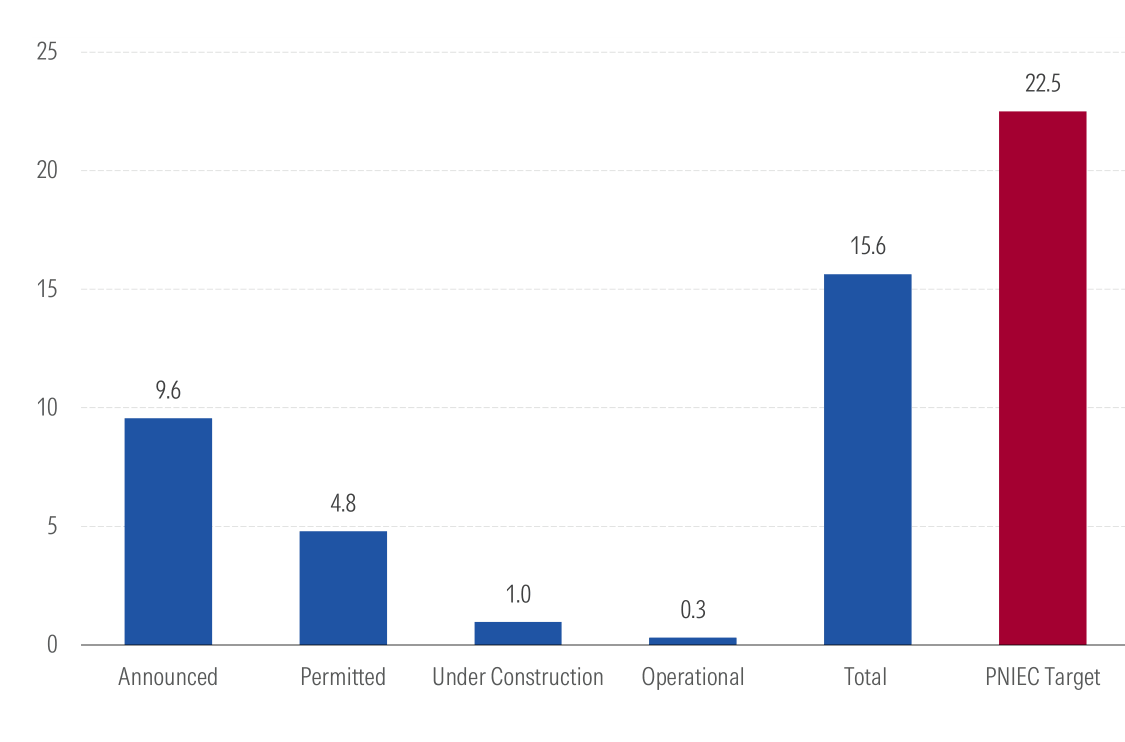
Les batteries devraient en profiter, avec un paiement prévisible qui ne dépend pas de l’écart de prix entre les heures creuses et les heures de pointe. Le volume des enchères, les coefficients retenus pour le stockage et les prix restent toutefois inconnus. La capacité installée en batteries a beaucoup progressé depuis la panne générale d’avril 2025, passant d’environ 28 MW à environ 300 MW en septembre 2026. Elle reste modeste face aux 15,6 GW de projets recensés, dont 1 GW en construction, et à l’objectif national de 22,5 GW de stockage en 2030, stations de pompage et stockage thermique compris. La Commission a aussi validé un régime d’aide espagnol de 700 millions d’euros pour le stockage à grande échelle. L’Italie et l’Allemagne restent les marchés européens les plus avancés.
« Le secteur solaire espagnol reste soutenu par d’excellentes ressources et une forte ambition politique, mais sa prochaine phase sera façonnée par la flexibilité plutôt que par la seule croissance de la production. Si le solaire restera au cœur de la transition énergétique du pays, la multiplication des périodes de prix négatifs, la baisse des taux de captage et le risque d’écrêtement modifient l’économie de la production renouvelable. Pour les investisseurs et les prêteurs, les revenus contractualisés, les protections structurelles, l’intégration du stockage et un réseau plus solide deviennent des facteurs de plus en plus importants de la résilience des projets », analyse Bernardo Gaspar, vice-président adjoint chargé de la notation des entreprises européennes et du financement d’actifs chez Morningstar DBRS.
« La réussite du prochain cycle d’investissement dans les renouvelables en Espagne dépendra de la capacité du marché à valoriser et à financer la flexibilité nécessaire pour intégrer une capacité renouvelable croissante, tout en préservant la visibilité des revenus et la qualité du crédit », ajoute-t-il.
Morningstar DBRS est une agence de notation de crédit d’origine canadienne, rachetée en 2019 par le groupe américain de services financiers Morningstar.



LA SELECTION DES LECTEURS